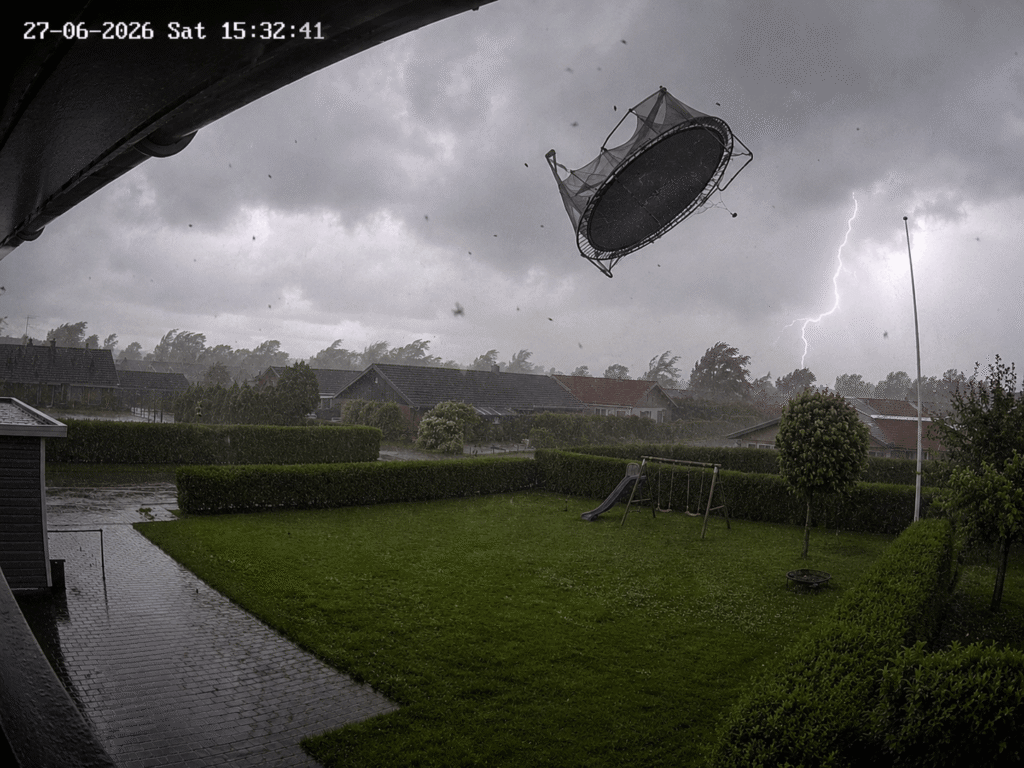
Forsikringen dækker som udgangspunkt ikke selve trampolinen, hvis den blæser væk eller går i stykker i et uvejr. Til gengæld dækker din husforsikring skader på dit hus, og bilens kaskoforsikring dækker skader på bilen, hvis den flyvende trampolin rammer dem.
Det blev pinligt aktuelt i den seneste varme weekend. Efter den varmeste dag, der nogensinde er målt i Danmark, væltede der tordenbyger ind over landet med hagl, kraftige vindstød og mere end 1.000 lyn. Og når det blæser kraftigt op, er en fritstående trampolin noget af det første, der letter. Vinden tager fat nedefra, løfter hele konstruktionen og slynger den af sted, ofte adskillige meter, hen over hækken og ned i en bil, et drivhus eller et husgavl. Spørgsmålet melder sig hurtigt bagefter: hvem skal betale?
De vigtigste pointer i overblik
Hvilken forsikring der dækker, afhænger helt af, hvad trampolinen rammer, og om du har gjort dit for at sikre den. Her er det korte overblik, før vi går i dybden:
| Situation | Hvilken forsikring | Dækket? |
|---|---|---|
| Trampolinen blæser væk eller går i stykker | Indboforsikring | Nej, normalt ikke |
| Trampolinen rammer dit eget hus | Din husforsikring | Ja |
| Trampolinen rammer din egen bil | Din kaskoforsikring | Ja |
| Din trampolin rammer naboens hus | Naboens husforsikring | Ja, naboens eget selskab i første omgang |
| Din trampolin rammer naboens bil | Naboens kaskoforsikring | Ja, naboens eget selskab i første omgang |
| Skaden skyldes manglende sikring (grov uagtsomhed) | Dækning og ansvar | Kan bortfalde |
Dækker forsikringen selve trampolinen, når den blæser væk?
Nej, din trampolin er normalt ikke dækket, hvis den blæser væk eller knækker i stormvejr. Indboforsikringen dækker ting, men den dækker som hovedregel ikke genstande, der befinder sig udendørs. Det gælder også havemøbler, grill, krukker, parasoller og selve trampolinen. Det samme princip rammer haveanlæg, planter og bede, der bliver ødelagt af vejret. Du står altså selv med regningen for en ny trampolin, og det er præcis derfor, forebyggelse betaler sig så hurtigt hjem.
En vigtig undtagelse handler om retningen på skaden. Hvis trampolinen blæser ind i dit eget hus og ødelægger noget der, så er det en helt anden sag. Mere om det lige nedenfor.
Hvad dækker forsikringen, hvis trampolinen rammer dit eget hus eller din bil?
Husforsikringen dækker skaden på dit hus, og kaskoforsikringen dækker skaden på din bil, hvis trampolinen rammer dem under et uvejr. Husforsikringen er bygget til netop den slags hændelser med flyvende genstande, så et knust vindue, en ramponeret tagrende eller en bule i facaden fra en omkringflyvende trampolin er dækket. Rammer trampolinen eller løse tagsten selve taget, kan det betyde knækkede sten og utætheder, og her er det en god idé at danne sig et overblik over hvad det koster at udbedre en tagskade, inden du anmelder den. Bilen følger sin egen logik: har du kasko, dækker den, mens en ren ansvarsforsikring på bilen ikke gør. Husk, at der typisk er en selvrisiko, du selv skal lægge ud.
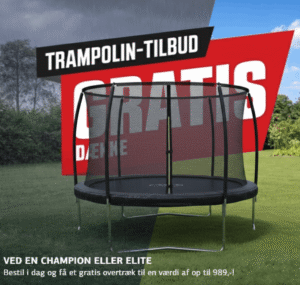
Det er også her, det giver mening at kigge på, hvilken type trampolin du har. Det er især den klassiske fritstående trampolin på ben, der får vind under sig og letter, mens en model, der er gravet ned i jorden, sjældent flytter sig en centimeter.
Hvem betaler, hvis din trampolin rammer naboens hus eller bil?
Hvis din trampolin flyver ind i naboens hus eller bil under en storm, er det i første omgang naboens egen forsikring, der skal dække skaden. Det lyder bagvendt, men det skyldes en generel regel i lov om erstatningsansvar: dit ansvar over for naboen bortfalder, hvis naboens egen forsikring dækker tabet. Naboen anmelder altså skaden på huset til sin egen husforsikring og en skade på bilen til sin egen kaskoforsikring.
Der er to undtagelser, hvor du selv kan komme til at hænge på den. Den ene er forsæt, altså hvis du med vilje har lavet skaden. Den anden, og langt mere relevante, er grov uagtsomhed, for eksempel hvis du har undladt at sikre trampolinen, selvom der var varslet hårdt vejr. Så kan naboens selskab gøre kravet gældende mod dig, og det er din ansvarsforsikring, der er en del af husforsikringen, der træder i kraft.
Selvrisikoen er den typiske knast. Når naboens trampolin rammer dig, og dit eget selskab dækker, skal du som udgangspunkt selv betale din selvrisiko. Du kan forsøge at få den igen hos naboen, som så må anmelde det til sin ansvarsforsikring. Mange selskaber afviser med henvisning til, at storm er en naturkraft, ingen er herre over. Det kan være forkert, hvis trampolinen ikke var sikret forsvarligt, men der findes ingen fast retspraksis på området. I sidste ende kan en civil retssag være den eneste vej, hvis beløbet er stort nok til at gøre besværet værd.
Hvornår tæller det som en stormskade for forsikringen?
For at en skade tæller som stormskade, skal vinden eller vindstødene have nået mindst 17,2 meter i sekundet. Det er den grænse, selskaberne arbejder med, og du kan tjekke vejret på din præcise adresse på forsikringsvejret.dk, hvor du taster adressen ind og ser, om der har været storm i forsikringsmæssig forstand.
Og her bliver weekendens vejr interessant. Sommerens tordenbyger er ikke en klassisk efterårsstorm, der trækker hen over hele landet. De rammer lokalt, men de kan til gengæld levere voldsomme vindstød fra nedslag og skypumper, der nemt overgår grænsen punktvis. Resultatet er en gråzone: to naboer i samme by kan have vidt forskellige målinger, og det afgør, om skaden er dækket. Derfor er den første handling efter et uvejr altid at dokumentere, hvad vejret reelt gjorde lige hos dig.
Kan du miste dækningen på grund af manglende sikring?
Ja, du kan miste dækningen eller blive gjort erstatningsansvarlig, hvis du ignorerer en stormvarsel og lader trampolinen stå usikret. Pligten til at forebygge er reel. Selskaberne forventer, at du sikrer eller fjerner løse genstande, når DMI varsler hårdt vejr, og en trampolin er den mest oplagte af dem alle. Gør du intet, kan det blive vurderet som grov uagtsomhed, og så ryger både din egen dækning og din position, hvis naboen kræver erstatning.
Den gode nyhed er, at det modsatte også gælder. Har du sikret trampolinen ordentligt, og blæser den alligevel væk i et ekstremt vindstød, står du langt stærkere. Så er der tale om en naturkraft, du ikke kunne stille noget op imod.
Sådan stormsikrer du trampolinen, så du undgår hele balladen
Den billigste forsikring er at sikre trampolinen, før vejret slår om. Selv en moderat selvrisiko koster mere end et forankringssæt, og besværet med en knust rude hos naboen er der ingen pris på. Disse fire metoder virker, i stigende grad af sikkerhed:
- Brug et forankringssæt med jordspyd og kraftige stropper, der binder stellet fast til jorden. God basissikring i kortvarig blæst.
- Tag springdugen og sikkerhedsnettet af, så kun stålstellet står tilbage. Uden dug har vinden næsten ingenting at tage fat i.
- Skil trampolinen ad og stil den i skur eller garage, når der varsles storm. Besværligt, men sikkert.
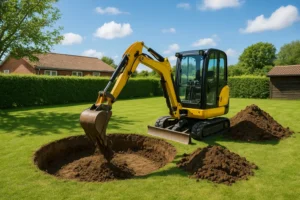
- Vælg en model, der er gravet ned i jorden. En nedgravet trampolin ligger i plan med plænen og kan i praksis ikke blæse væk.
Vil du være helt fri for at tænke på vindstød, hagl og selvrisiko hver gang himlen bliver mørk, er en nedgravning den mest robuste løsning. Den fjerner stort set hele risikoen, og den er samtidig mere sikker at hoppe på for børnene. Skal du i gang med at vælge den rette havetrampolin, er det værd at lade vejrsikkerheden veje tungt fra start.
Konklusion
Forsikringen redder ikke selve trampolinen, men den dækker langt hen ad vejen de skader, en flyvende trampolin laver på hus og bil. Dit eget hus og din egen bil er dækket af henholdsvis husforsikring og kasko, og rammer din trampolin naboen, er det i første omgang naboens eget selskab, der betaler, så længe du har sikret trampolinen forsvarligt. Det er netop det sidste, der er nøglen. Sikrer du den, står du stærkt. Lader du den stå usikret i et varslet uvejr, risikerer du både selvrisiko, afviste krav og et anstrengt naboskab. Med weekendens over 1.000 lyn og kraftige vindstød frisk i erindring er det en god anledning til at få styr på sikringen, inden den næste byge trækker op. Opdateret 2026.
Ofte stillede spørgsmål om trampolin og forsikring
Nej, som hovedregel ikke. Indboforsikringen dækker ikke genstande, der står udendørs, og det gælder også trampolinen, havemøbler og grill. Du må selv betale for en ny trampolin, hvis den blæser væk eller går i stykker.
Vinden eller vindstødene skal have nået mindst 17,2 meter i sekundet, før selskaberne betragter det som en stormskade. Du kan tjekke vejret på din adresse på forsikringsvejret.dk og se, om grænsen blev nået, der hvor du bor.
I første omgang er det naboens egen kaskoforsikring, der dækker skaden på bilen. Det følger af lov om erstatningsansvar. Hvis du derimod har undladt at sikre trampolinen trods stormvarsel, kan det vurderes som grov uagtsomhed, og så kan din ansvarsforsikring komme i spil.
Anmeld skaden til din egen husforsikring, også selvom det var naboens trampolin. Din selvrisiko kan du forsøge at få igen hos naboen, der så må anmelde det til sin ansvarsforsikring. Tag billeder af skaden og af trampolinen, før der ryddes op.
Ja, som udgangspunkt betaler du din egen selvrisiko, når dit eget selskab dækker skaden. Du kan kræve den tilbage hos naboen, men mange selskaber afviser med henvisning til storm. Der er ingen fast retspraksis, så en civil retssag kan blive nødvendig ved større beløb.
En flyvende trampolin kan være livsfarlig, og rammer den et menneske, kan ejeren blive erstatningsansvarlig, hvis trampolinen ikke var sikret forsvarligt. Den tilskadekomne kan også være dækket af en privat ulykkesforsikring. Søg altid læge ved personskade og dokumentér hændelsen.
Så risikerer du, at en skade bliver vurderet som grov uagtsomhed. Det kan betyde, at din egen dækning sættes ned eller bortfalder, og at du selv kommer til at hænge på erstatning til naboen. Sikring inden et varslet uvejr er derfor afgørende.
Husforsikringen dækker brand- og lynskade på huset, medmindre den skyldes grov uagtsomhed. Skader på elektronik fra overspænding kan være dækket af indboforsikringen, men det varierer fra police til police, så tjek dine egne betingelser.
Reglerne gælder hele året. Forskellen er, at sommerens tordenbyger rammer mere lokalt, mens efterårsstorme dækker større områder. Lokale vindstød fra et tordenvejr kan sagtens nå over 17,2 meter i sekundet og dermed tælle som stormskade.
Brug forsikringsvejret.dk, hvor du taster din adresse ind og ser, om vejret nåede stormstyrke netop der. Det er ofte afgørende for, om skaden dækkes, fordi to nabohaver kan have haft helt forskellige vindstød under et lokalt tordenvejr.
Det er meget usandsynligt. En nedgravet trampolin ligger i plan med jorden, så vinden ikke kan få fat nedefra. Derfor er nedgravning den mest effektive stormsikring og fjerner stort set hele risikoen for, at trampolinen laver skade.
Begræns skaden, tag billeder af alt, og lad være med at smide noget ud, før du har talt med dit forsikringsselskab. Tjek vejret på din adresse, og kontakt selskabet hurtigt, så de kan vejlede om dækning og selvrisiko.